Neste artigo (4 partes)
Resumo em 30 segundos
- O crédito em atraso das empresas chegou a R$ 86,1 bilhões no 2º trimestre de 2026, maior valor da série histórica do Banco Central, segundo a FecomercioSP.
- Em um ano, o volume em atraso subiu 24%, quase R$ 17 bilhões a mais, e a taxa de inadimplência foi de 2,7% para 3,3% da carteira.
- Pequenas empresas devem R$ 33,4 bilhões em atraso (39% do total) e as microempresas tiveram a maior alta percentual, de 45% em um ano.
- 18 das 27 unidades federativas bateram recorde histórico de inadimplência empresarial ao mesmo tempo, e São Paulo concentra 27% do valor nacional.
- A FecomercioSP atribui o avanço aos efeitos, com atraso, do ciclo de juros altos entre 2022 e 2025 sobre a capacidade de pagamento das empresas.
O crédito em atraso das empresas brasileiras chegou a R$ 86,1 bilhões no segundo trimestre de 2026, o maior valor já registrado na série histórica do Banco Central. O levantamento é da Federação do Comércio de Bens, Serviços e Turismo do Estado de São Paulo (FecomercioSP), com base em dados oficiais do Banco Central, e foi divulgado em 18 de setembro de 2026.
Esse valor considera contas de empresas em atraso há mais de três meses. Em um ano, o volume cresceu 24%, quase R$ 17 bilhões a mais, já descontada a inflação do período. A taxa de inadimplência das empresas subiu de 2,7% para 3,3% da carteira total, enquanto o crédito concedido avançou apenas 2,3% no mesmo período. Ou seja, o problema não é falta de crédito disponível. É dificuldade de pagar o que já foi contratado. Na prática, o levantamento considera atrasada toda conta empresarial em aberto há mais de 90 dias, o mesmo horizonte que costuma acionar o alerta de risco dentro dos sistemas internos dos bancos.
Quem sente mais: pequenas e microempresas
O levantamento da FecomercioSP separa a dívida por porte de empresa. Pequenas empresas respondem por R$ 33,4 bilhões do total em atraso, 39% do valor nacional. Médias empresas devem R$ 31,7 bilhões, 37% do total, com alta de 34% em um ano. As microempresas tiveram o salto percentual mais forte: de R$ 6,9 bilhões para R$ 9,9 bilhões em atraso, alta de 45%. As grandes empresas, em comparação, mantiveram taxas de inadimplência abaixo da média.
Geograficamente, 18 das 27 unidades federativas bateram recorde histórico de inadimplência empresarial ao mesmo tempo. São Paulo concentra R$ 23 bilhões do total em atraso, 27% do valor nacional, mas os maiores saltos percentuais em um ano vieram de Paraíba, Amapá, Rio Grande do Sul e Amazonas. Os setores mais pressionados, segundo o levantamento, são agronegócio, indústria e comércio.
Por que isso está acontecendo agora
A FecomercioSP atribui o avanço da inadimplência aos efeitos do ciclo de juros elevados entre 2022 e 2025, que chegam agora com mais força na capacidade de pagamento das empresas. É um efeito de atraso: o crédito foi contratado com juro alto nos anos anteriores, e o peso da parcela só aparece no caixa meses ou anos depois, quando a empresa já reduziu margem ou perdeu fôlego de vendas. Queda de consumo, estagnação de commodities agrícolas e concorrência de produtos importados aparecem como pressões adicionais sobre indústria e comércio.
Seu crédito está travado?O diagnóstico mostra o motivo exato e o caminho para destravar.
Falar no WhatsAppO que isso muda para quem vai pedir crédito agora
Com a inadimplência batendo recorde, bancos e financeiras tendem a olhar com mais cuidado para o histórico de cada CNPJ antes de aprovar uma nova linha. Isso não significa que o crédito acabou. Significa que o score e o rating do CNPJ pesam mais na decisão do que pesavam há dois anos, e que uma pendência pequena, ou uma dívida dos sócios em nome pessoal, pode ser o motivo de uma negativa que parece não fazer sentido à primeira vista.
É também o cenário em que mais empresa saudável recebe recusa por causa de um detalhe cadastral ou de um índice desatualizado, não por falta real de capacidade de pagamento. Entender exatamente por que o banco nega crédito em cada caso é o primeiro passo antes de sair procurando uma linha nova.
O que fazer diante desse cenário
Diante de um mercado de crédito mais seletivo, três providências ajudam a chegar à mesa de negociação em posição melhor:
- Fazer um diagnóstico financeiro da empresa antes de bater na porta do banco, para saber o que o banco vê antes que ele veja.
- Separar o que é dívida do CNPJ e dívida pessoal dos sócios, porque as duas se misturam na análise de crédito com mais frequência do que parece.
- Buscar a elevação do rating bancário como trabalho contínuo, não como pedido de última hora quando a linha de crédito já foi negada.
Nenhum desses passos garante aprovação automática. Cada banco tem seus próprios critérios internos, e a decisão final é sempre da instituição financeira. Mas empresas que chegam à negociação com o próprio diagnóstico em mãos têm mais argumento para discutir prazo, taxa e garantia do que empresas que descobrem o problema só depois da recusa.
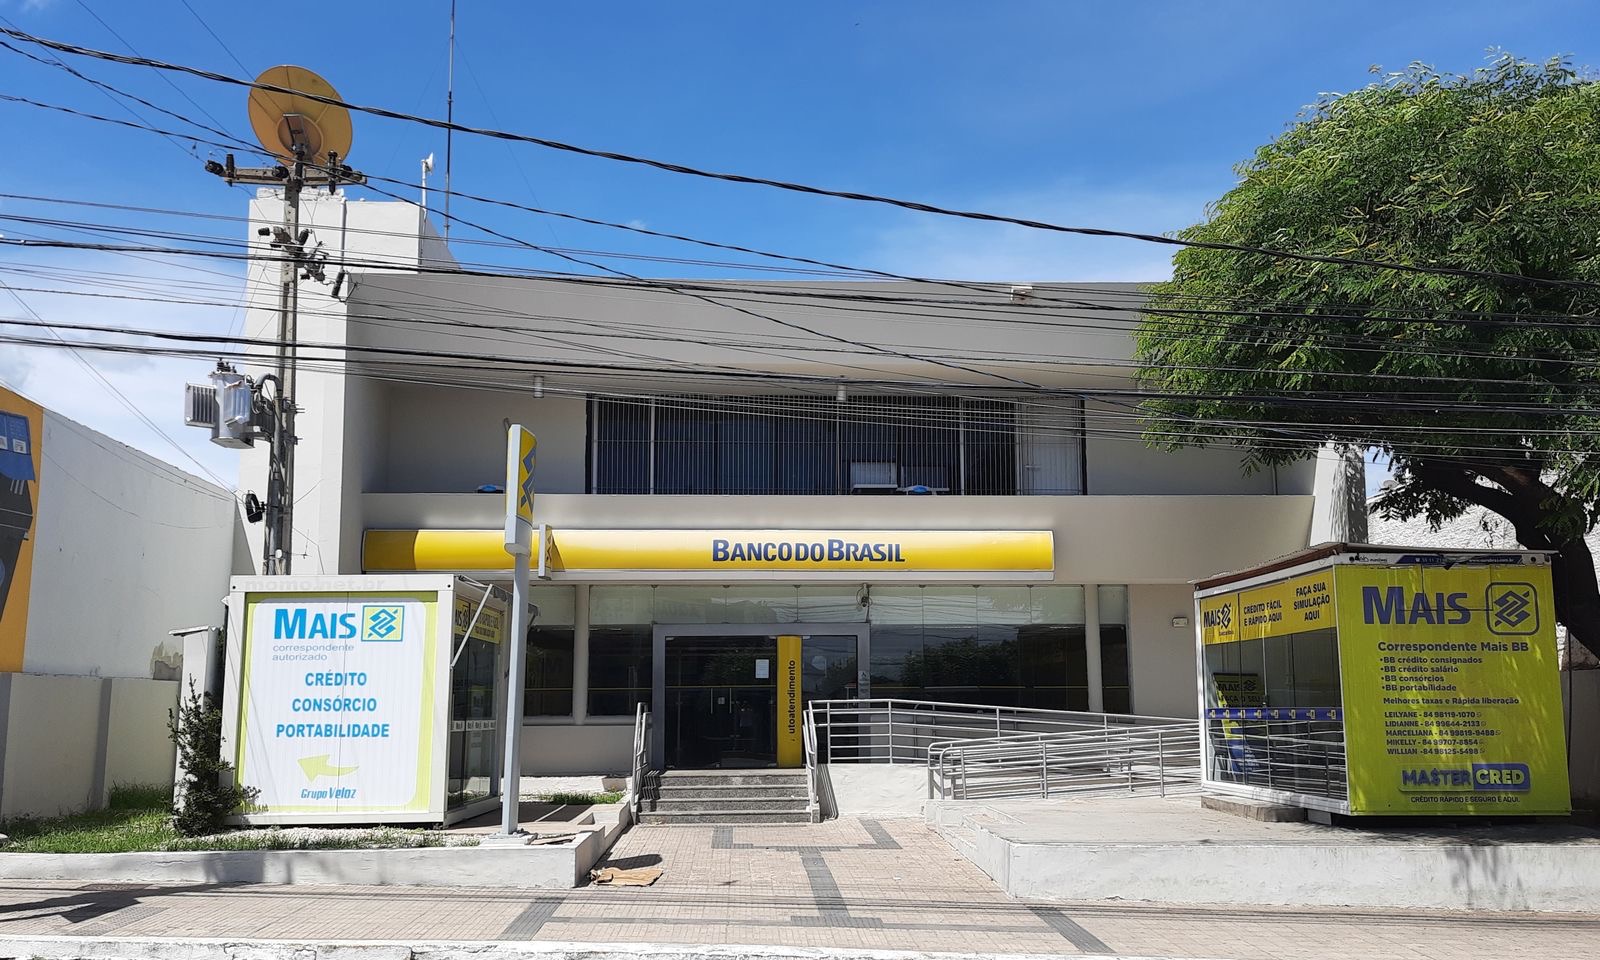
O cenário também ajuda a explicar por que cresce o número de correspondentes bancários oferecendo linhas rápidas nas portas das agências, como mostra a fachada da foto acima. Quando o banco fica mais seletivo na análise direta, parte da demanda migra para produtos intermediados, geralmente com custo mais alto. Antes de aceitar a primeira oferta que aparece, vale entender a origem real da recusa e comparar o custo total de cada caminho, não só a rapidez da aprovação.
Fontes
- FecomercioSP: Empresas têm inadimplência recorde; crédito em atraso chega a R$ 86,1 bilhõesfecomercio.com.br
- Mercado Comum: Empresas registram maior inadimplência da série histórica e crédito em atraso chega a R$ 86,1 bilhões, aponta FecomercioSPmercadocomum.com
- Jornal Empresas & Negócios: Empresas registram maior inadimplência da série históricajornalempresasenegocios.com.br
Informações conferidas em 29/09/2026. Fotos: Marcos Elias de Oliveira Júnior (CC0 1.0); Banco Central do Brasil (CC BY 2.0).
Crédito empresarial e organização financeira para pequenas empresas. A gente mostra o que o banco enxerga na sua empresa e o caminho para destravar.
Conhecer Mesquita Soluções Financeiras