Neste artigo (5 partes)
Resumo em 30 segundos
- Em 14 de outubro, a Câmara aprovou o PLP 186/2026 por 461 votos a 4, e o texto segue para o Senado.
- O teto de faturamento do MEI sobe de R$ 81 mil para R$ 110 mil em 2027 e R$ 140 mil em 2028.
- O perdão alcança R$ 12,86 bilhões em dívidas de 3,67 milhões de MEIs inscritas na Dívida Ativa da União até 13 de outubro.
- As regras só valem a partir de 1º de janeiro de 2027, e exigem contribuição em dia por seis meses depois disso.
- O Desenrola 3.0, para dívida bancária privada, ainda depende de regulamentação e não tem data para começar.
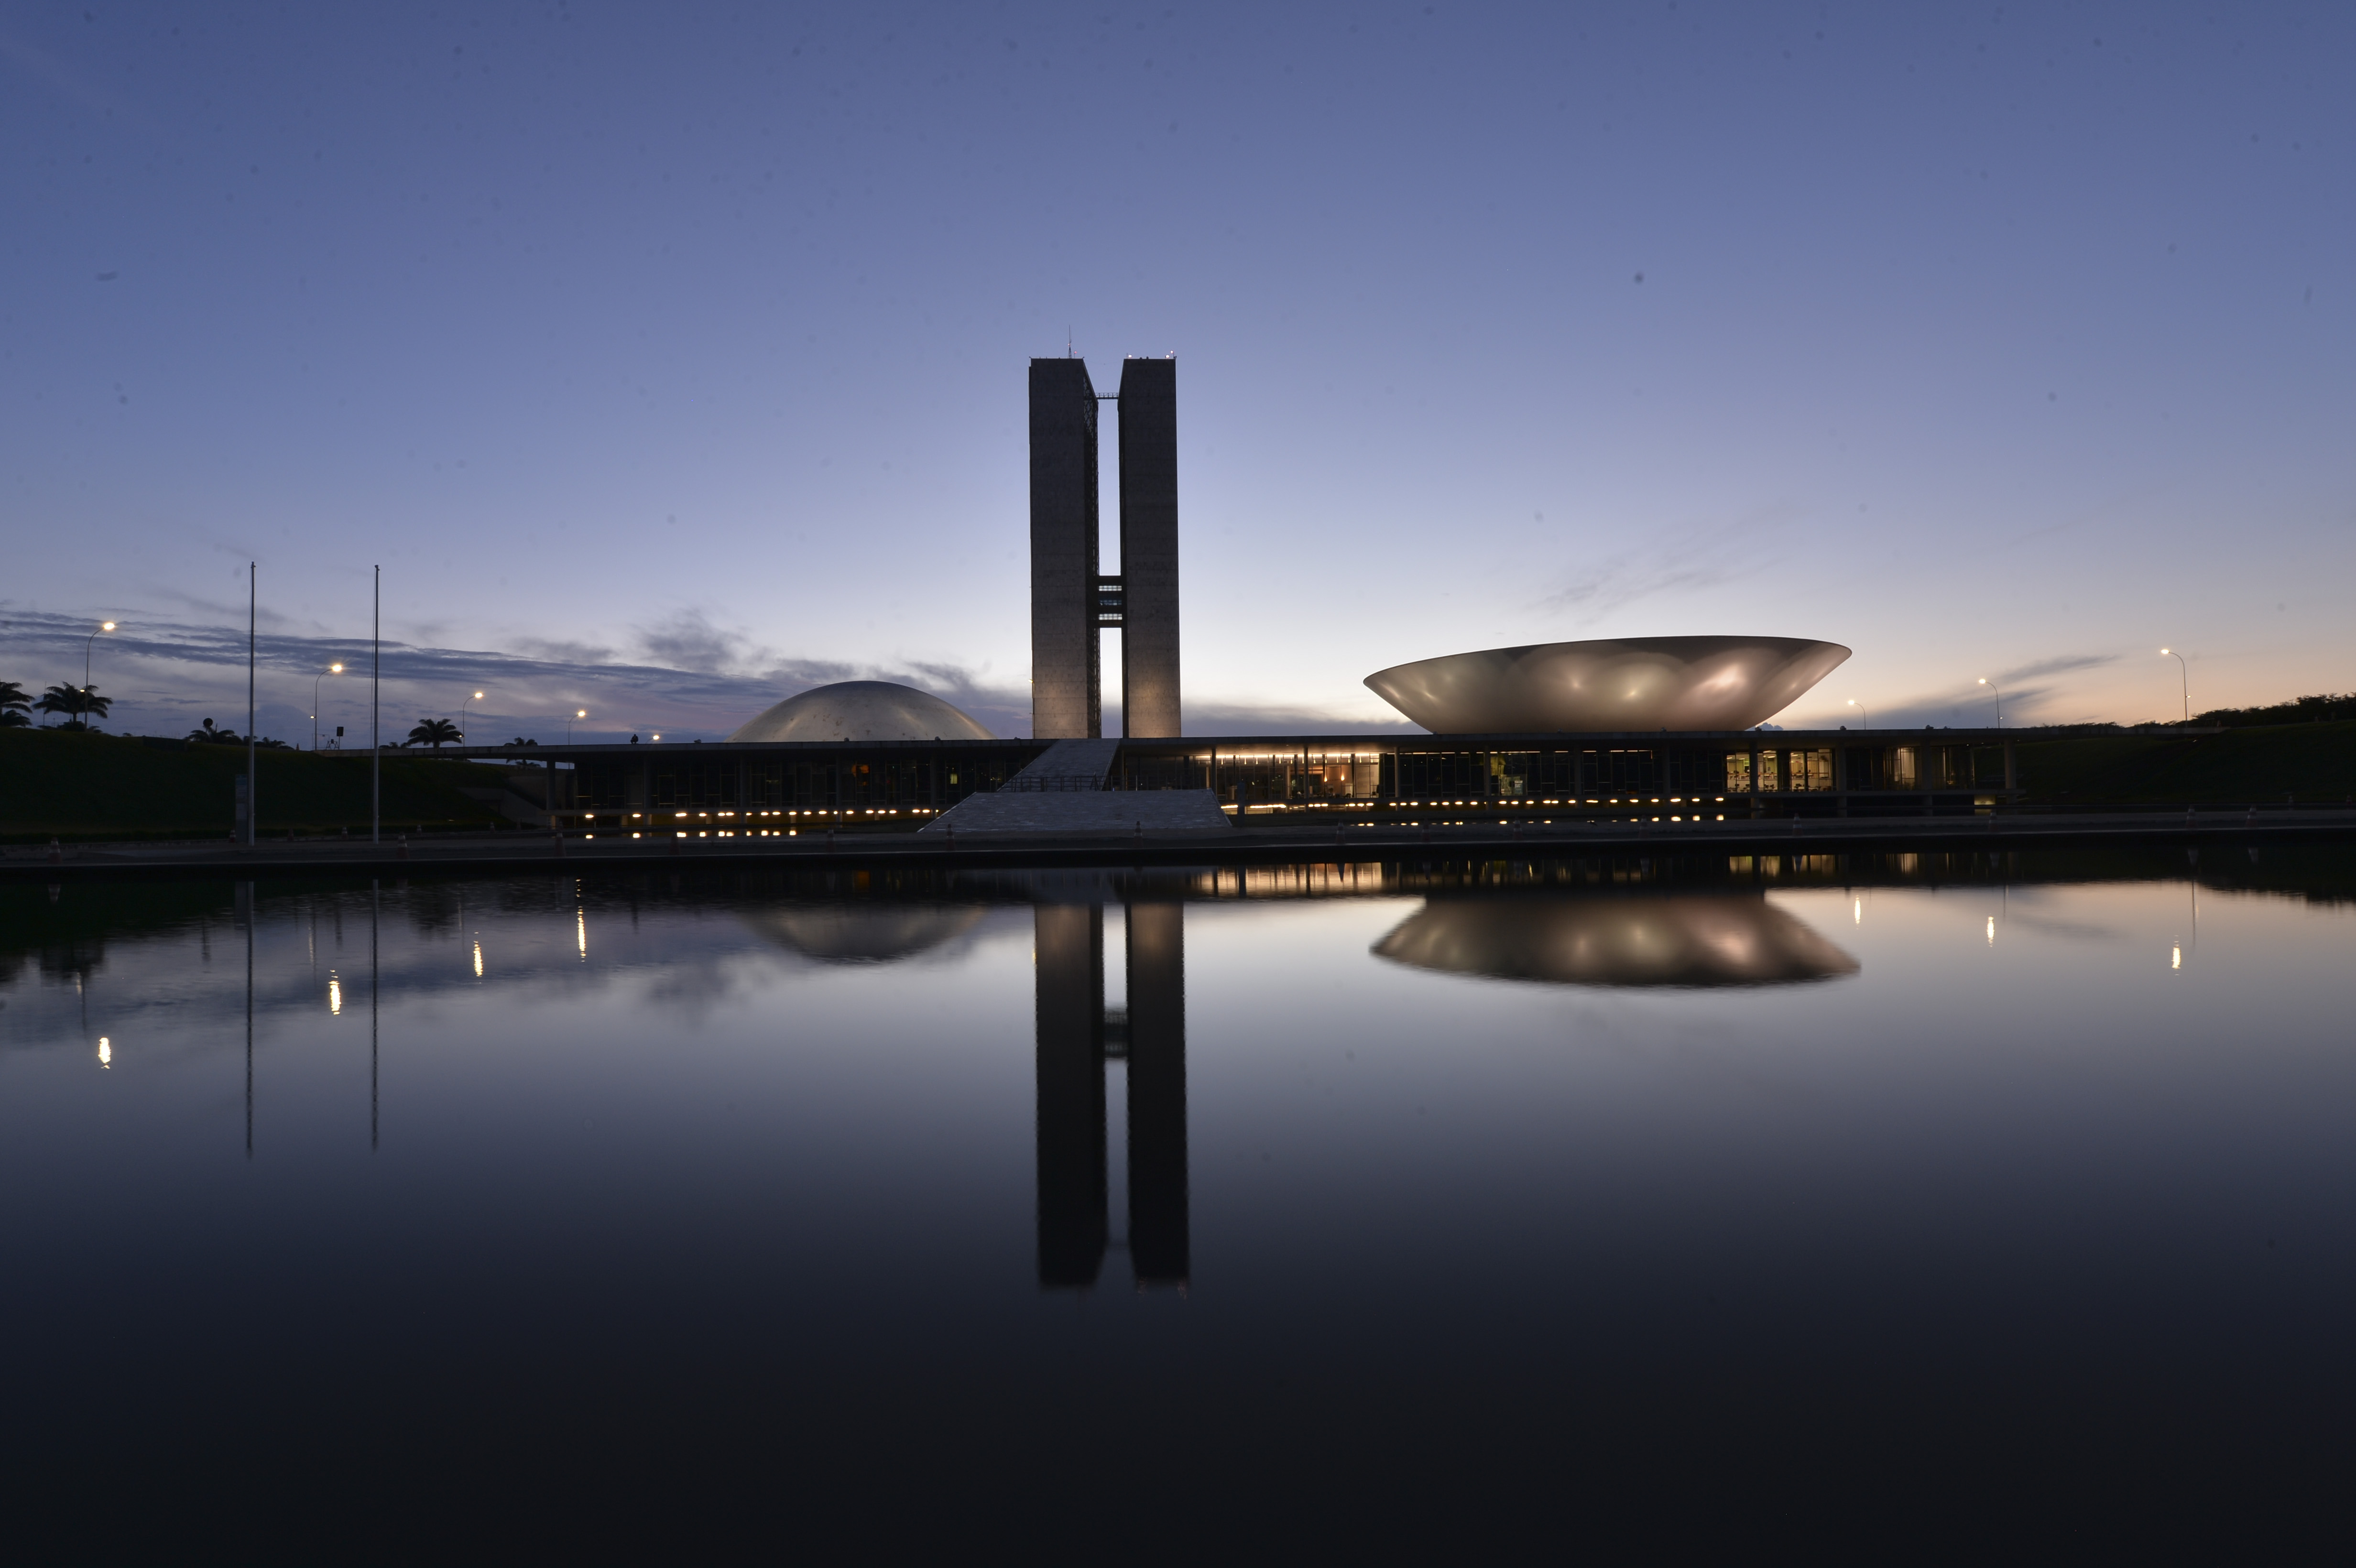
Na quarta-feira, 14 de outubro de 2026, a Câmara dos Deputados aprovou o Projeto de Lei Complementar 186/2026, que muda duas coisas que pesam direto no bolso de quem tem MEI em Goiânia: o teto de faturamento da categoria e o tratamento das dívidas em aberto com a União. O placar foi 461 votos a favor e 4 contra. Agora o texto segue para o Senado, e só vira lei depois da aprovação dos senadores e da sanção presidencial.
O que muda no teto do MEI
Hoje o limite de faturamento anual do microempreendedor individual é R$ 81 mil. Pelo texto aprovado, esse teto sobe para R$ 110 mil em 2027 e chega a R$ 140 mil em 2028. Na prática, isso significa que um negócio pode crescer mais antes de precisar migrar para microempresa, com toda a mudança de tributação e de obrigação que essa migração traz.
O perdão de dívida com a União
A segunda parte do projeto trata da remissão integral das dívidas tributárias de MEI inscritas na Dívida Ativa da União até 13 de outubro de 2026. Segundo o Congresso em Foco, o benefício alcança cerca de R$ 12,86 bilhões em débitos de 3,67 milhões de devedores. As novas regras só entram em vigor em 1º de janeiro de 2027, e dependem ainda da aprovação do Senado.
O perdão não é automático e sem condição. Para manter o benefício, o microempreendedor precisa seguir com as contribuições em dia nos seis meses seguintes à entrada em vigor da lei e desistir de qualquer ação judicial que discuta a dívida perdoada.
Desenrola 3.0: a parte que envolve banco
O pacote anunciado pelo governo federal em 13 de outubro, que deu origem ao projeto votado na Câmara, também prevê uma frente batizada de Desenrola 3.0, voltada para a dívida bancária privada do MEI, e não só para o débito com a União. A ideia é comprar carteiras de dívida das instituições financeiras em leilão, com desconto mínimo de 90% sobre o valor original, para depois oferecer a renegociação ao microempreendedor. Essa parte do pacote ainda depende de regulamentação e não tem data certa para começar a valer.
Seu crédito está travado?O diagnóstico mostra o motivo exato e o caminho para destravar.
Falar no WhatsAppO que isso muda para quem busca crédito
Para a Mesquita Soluções Financeiras, o ponto mais prático dessa mudança é o seguinte: um CNPJ com dívida ativa pesa na análise de qualquer banco, mesmo quando o negócio está saudável no dia a dia. Se o perdão sair como aprovado na Câmara, parte dos MEIs de Goiânia vai limpar um histórico que hoje trava ou encarece o acesso a uma linha nova. Mas isso só vale depois de a lei entrar em vigor, e só para quem cumprir a condição de manter a contribuição em dia. Até lá, a situação de cada CNPJ continua sendo a que está registrada hoje.
Já o aumento do teto muda outro tipo de decisão: um negócio que hoje fatura perto de R$ 81 mil e vinha segurando o crescimento para não estourar o limite do MEI ganha mais fôlego antes de precisar virar microempresa, com crédito, tributação e obrigação contábil diferentes.
O que fazer enquanto o projeto tramita no Senado
- Não tratar o perdão como certo. O texto ainda pode mudar no Senado, e as regras só valem a partir de 1º de janeiro de 2027.
- Organizar a situação da dívida atual. Saber exatamente o que está em aberto, com a União e com banco, ajuda a entender o que o perdão alcança e o que fica de fora.
- Olhar o teto com planejamento, não só na hora do estouro. Se o negócio está perto do limite, vale simular agora como ficaria a conta como microempresa, para não decidir sob pressão.
A consultoria de crédito para MEI e microempresa da Mesquita Soluções Financeiras acompanha esse tipo de mudança de perto, porque ela muda o que o banco vai olhar no CNPJ do cliente nos próximos meses. Enquanto o projeto não vira lei, o caminho mais seguro continua sendo entender a própria situação, e não esperar a mudança para organizar a dívida.
O perdão de dívida ainda depende do Senado. O que já dá para fazer agora é organizar o que está em aberto, para aproveitar a mudança assim que ela virar lei.
Fontes
- Congresso em Foco: Câmara dos Deputados aprova aumento do teto do MEI para R$ 140 mil (14/10/2026)congressoemfoco.com.br
- Seu Dinheiro: Ampliação do teto do MEI e perdão de dívidas são aprovados na Câmara (14/10/2026)seudinheiro.com
- Correio da Manhã: Governo federal anuncia perdão de dívidas de MEIs de R$ 12,6 bilhões (13/10/2026)correiodamanha.com.br
Informações conferidas em 16/10/2026. Fotos: Edilson Rodrigues/Agência Senado (CC BY 2.0).
Crédito empresarial e organização financeira para pequenas empresas. A gente mostra o que o banco enxerga na sua empresa e o caminho para destravar.
Conhecer Mesquita Soluções Financeiras