Neste artigo (5 partes)
Resumo em 30 segundos
- A reportagem é de hoje, 29/10; a revisão da CNI foi anunciada em 28/10.
- A previsão do PIB de 2026 passou de 2% para 1,6%.
- O dado nacional não prevê o faturamento de cada empresa.
- Compare pedidos confirmados, estoque e recebimentos antes de financiar compras.
O planejamento da pequena empresa ganhou um novo sinal de atenção nesta quinta-feira, 29 de outubro de 2026. Reportagem publicada hoje pelo Farol Conservador repercute a revisão da Confederação Nacional da Indústria (CNI): a previsão de crescimento do Produto Interno Bruto (PIB) brasileiro passou de 2% para 1,6% em 2026. O anúncio original da entidade ocorreu ontem, dia 28. [1][2]
A estimativa para os serviços também caiu, de 1,9% para 1,6%. São projeções nacionais, não resultados fechados nem previsão de faturamento da sua empresa. [2][3] Para quem vende a prazo ou precisa financiar estoque, a aplicação prática é revisar as premissas do caixa antes de assumir novos compromissos.
O que a revisão muda na leitura do empresário
A CNI associa a perda de ritmo ao enfraquecimento da demanda interna e às condições financeiras pressionadas pelos juros. A indústria de transformação passou de uma expectativa de expansão de 0,6% para uma projeção de queda de 0,7%. O movimento não é uniforme entre os setores: a estimativa da agropecuária foi elevada. [2]
Isso não determina quanto uma loja de Goiânia vai vender. O indicador serve para questionar o orçamento, especialmente quando a compra de mercadoria ou a contratação de financiamento depende de uma expectativa de vendas ainda não confirmada. Confundir uma projeção do país com a realidade do próprio negócio pode levar tanto ao excesso de estoque quanto ao adiamento desnecessário de uma compra.
Comece pelos pedidos, não pela expectativa
Separe pedidos confirmados de oportunidades em negociação. Depois, confira quando o dinheiro de cada venda estará disponível. Venda parcelada, recebimento por cartão e pagamento com prazo combinado não entram no caixa na mesma data em que o pedido é fechado.
Monte uma lista de fornecedores, folha, tributos, aluguel e parcelas já contratadas, com os respectivos vencimentos. Compare essa lista com os recebimentos previstos. O Sebrae apresenta o fluxo de caixa justamente como ferramenta para registrar entradas e saídas e antecipar a disponibilidade de recursos. [4]
A recomendação editorial da Mesquita é repetir a conta com uma hipótese menos favorável: um cliente atrasa, parte dos pedidos não se confirma ou uma mercadoria demora a sair. Use seu histórico real para construir essa hipótese. Sem histórico suficiente, registre a incerteza em vez de preencher a planilha com uma venda que ainda não existe.
Estoque financiado precisa ter saída e margem
Uma compra maior pode oferecer desconto do fornecedor e ainda assim consumir dinheiro por mais tempo do que a empresa suporta. Antes de aceitar, compare o prazo de pagamento com o giro observado de cada produto. Olhe a margem depois das despesas da venda e verifique quanto ficaria parado caso a procura não acompanhe o pedido.
Não existe um percentual único de estoque seguro para todos os negócios. Uma empresa que trabalha sob encomenda tem necessidades diferentes de outra que mantém produtos para pronta entrega. Use os dados da operação para definir o tamanho do pedido e negocie entregas menores ou datas diferentes quando isso fizer sentido.
O diagnóstico financeiro empresarial ajuda a organizar essa leitura. A pergunta central é identificar se falta dinheiro para um intervalo entre pagamento e recebimento, ou se a operação está vendendo sem margem suficiente para sustentar os gastos.
Seu crédito está travado?O diagnóstico mostra o motivo exato e o caminho para destravar.
Falar no WhatsAppQuando o crédito entra nessa decisão
Se o calendário revelar uma falta temporária de recursos, avalie a finalidade e a fonte de pagamento antes de solicitar limite. O capital de giro precisa acompanhar o ciclo do negócio. Uma prestação que vence antes da entrada prevista exige atenção, mesmo quando o limite oferecido parece confortável.
Solicite a proposta completa por escrito. Confira valor líquido recebido, encargos, garantias, carência e vencimentos. Compare as ofertas usando condições equivalentes e inclua as dívidas existentes na projeção. Uma expectativa de melhora da economia não altera automaticamente o contrato assinado nem assegura uma renegociação futura.
Também pergunte o que acontece durante a carência e qual será a obrigação quando ela terminar. Se a operação só cabe no orçamento quando todas as vendas ocorrem no melhor cenário, a conta ainda depende de uma condição frágil. Negociar prazos comerciais pode ser parte da solução, junto da análise das opções de financiamento.
O que revisar nesta semana
- Carteira de vendas: diferencie pedidos confirmados de intenções e confira as datas de recebimento.
- Compras: identifique produtos com saída lenta antes de ampliar o estoque.
- Compromissos: reúna todas as parcelas e despesas no mesmo calendário.
- Propostas: registre o custo completo, a finalidade e a fonte prevista de pagamento.
- Plano alternativo: defina o que renegociar se um recebimento importante atrasar.
A notícia orienta a atenção; os documentos da empresa orientam a decisão. A Mesquita Soluções Financeiras atua em Goiânia com diagnóstico e organização financeira. Para conversar sobre a necessidade de crédito, reúna extratos, contas a receber, compromissos e propostas disponíveis. A concessão e as condições dependem da análise da instituição financeira, sem garantia de aprovação.
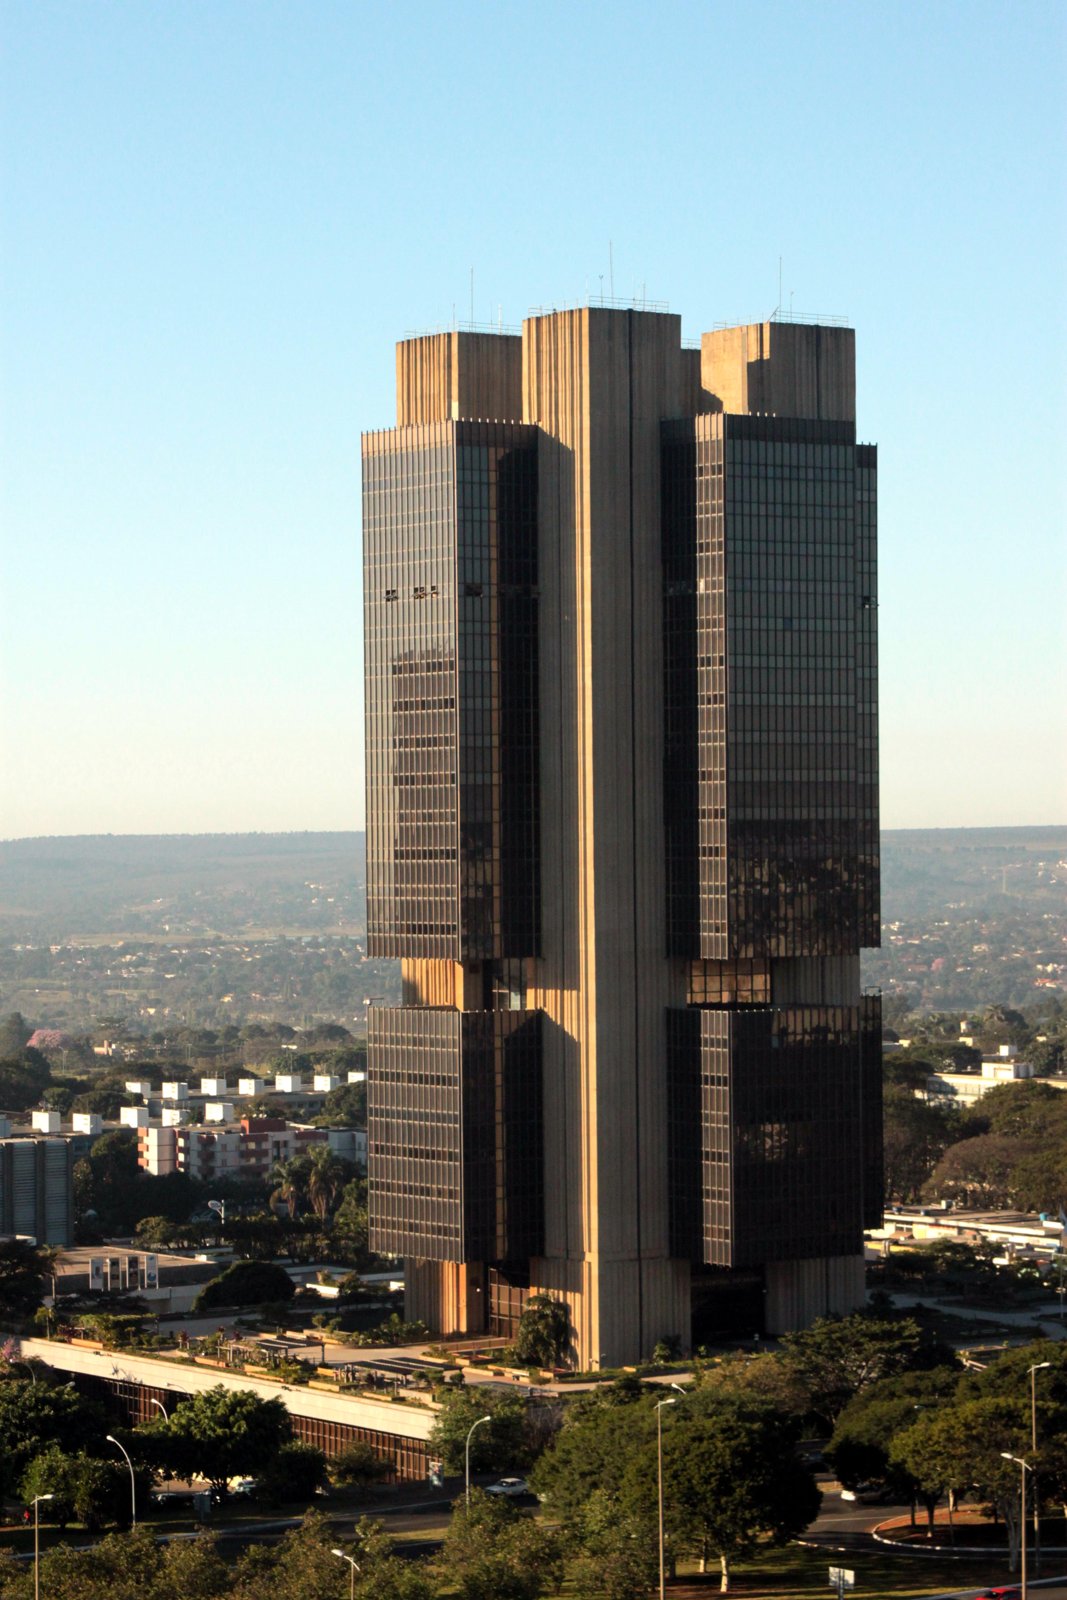
Fotografia do Banco Central: Banco Central do Brasil, via Wikimedia Commons, sob licença CC BY 2.0, redimensionada para esta publicação. A imagem ilustra o contexto monetário e não representa a sede da CNI.
Fontes
- Farol Conservador: reportagem publicada em 29/10/2026, às 05h23farolconservador.com.br
- CNI: comunicado original da revisão, publicado em 28/10/2026imprensa.portaldaindustria.com.br
- Agência Brasil: cobertura da revisão da CNI, 28/10/2026agenciabrasil.ebc.com.br
- Sebrae: o que é o fluxo de caixa e como aplicá-lo no seu negóciomeuatendimento.sebrae.com.br
Informações conferidas em 29/10/2026. Fotos: Banco Central do Brasil, via Wikimedia Commons (CC BY 2.0, imagem redimensionada); Acervo Mesquita Soluções Financeiras (Material institucional já publicado pelo cliente).
Crédito empresarial e organização financeira para pequenas empresas. A gente mostra o que o banco enxerga na sua empresa e o caminho para destravar.
Conhecer Mesquita Soluções Financeiras