Neste artigo (5 partes)
Resumo em 30 segundos
- A reportagem é de 28/10/2026 e repercute pesquisa da Omie do segundo semestre.
- 59% dos participantes apontam juros como barreira, ante 49% no primeiro semestre.
- O percentual não mede negativas de crédito nem representa um recorte de Goiânia.
- Compare o CET e o calendário da proposta antes de assumir a prestação.
O custo do dinheiro continua no centro das decisões de quem administra uma pequena empresa. Em reportagem publicada hoje, 28 de outubro de 2026, o Economia SP informa que 59% das pequenas e médias empresas ouvidas na Sondagem Omie apontam juros elevados como a principal barreira ao crescimento. Na comparação apresentada pela matéria, eram 49% no primeiro semestre. A diferença é de 10 pontos percentuais. [1]
A notícia de hoje repercute uma pesquisa do segundo semestre, não uma coleta realizada nesta quarta-feira. Tampouco é uma mudança na taxa do seu contrato. Para o empresário, o dado serve de alerta para uma pergunta concreta: o dinheiro que entra por empréstimo terá uma fonte de pagamento compatível com o custo assumido?
O que o levantamento diz, e onde ele termina
O indicador retrata a percepção dos participantes sobre o ambiente de negócios. Ele não significa que 59% das empresas tiveram crédito negado, nem mede a taxa cobrada de cada CNPJ. A matéria também não apresenta um recorte específico de Goiânia. Usar esse percentual como se descrevesse todo empresário goiano seria extrapolar o levantamento.
Na leitura da Mesquita, a utilidade da notícia está em trazer a discussão para a proposta real que o dono da empresa tem em mãos. Esperar uma mudança geral do mercado não organiza o vencimento que chega antes do recebimento das vendas. E contratar por pressa, sem entender a conta, pode criar um compromisso que o caixa não suporta.
Antes de olhar a parcela, confira o custo completo
Para microempresas e empresas de pequeno porte abrangidas pela Resolução CMN 4.881, a instituição deve informar o Custo Efetivo Total, o CET, antes da contratação. Esse indicador consolida os encargos da operação. Juros, tributos, tarifas e seguros vinculados podem alterar a comparação entre propostas. [2]
Peça o demonstrativo e coloque as ofertas lado a lado com o mesmo valor líquido a receber, prazo e calendário de pagamento. Uma parcela menor, obtida apenas com prazo maior, não demonstra sozinha economia. Registre também o total a devolver e as condições das garantias. Se houver um indexador variável, peça que ele seja explicado separadamente.
Detalhamos essa leitura na página sobre custo efetivo total do crédito empresarial. A proposta precisa ser compreensível antes da assinatura, inclusive quando chega como uma oferta que parece resolver a urgência do mês.
Descubra se falta prazo ou se falta margem
O Sebrae trata o fluxo de caixa como instrumento para registrar entradas e saídas e projetar a disponibilidade futura. Essa organização ajuda a avaliar necessidade de empréstimo e negociação de prazos. [3] A aplicação prática, aqui, é separar o motivo da falta de dinheiro antes de escolher a linha.
Considere uma loja que paga o fornecedor antes de receber as vendas parceladas. A pergunta é como financiar esse intervalo e quanto ele custa. Agora considere um negócio cujo preço de venda não cobre as despesas da operação. Nesse segundo caso, colocar dinheiro emprestado na conta não corrige, por si só, o problema de margem.
São situações ilustrativas, sem valores ou resultados atribuídos a clientes. Elas pedem respostas diferentes. Uma empresa pode discutir o prazo com fornecedor e cliente; outra precisa rever preço, gasto ou retirada dos sócios antes de acrescentar uma prestação. O diagnóstico financeiro empresarial ajuda a organizar essa leitura.
Seu crédito está travado?O diagnóstico mostra o motivo exato e o caminho para destravar.
Falar no WhatsAppUm roteiro para a próxima conversa com o banco
- Explique a finalidade. Identifique qual despesa será coberta e qual recebimento sustentará o pagamento.
- Peça a proposta completa por escrito. Reúna valor líquido, CET, vencimentos, garantias e total das parcelas.
- Inclua as dívidas existentes. A nova prestação precisa ser avaliada junto dos compromissos que já consomem o caixa.
- Teste um recebimento atrasado. Refaça o calendário sem depender de todas as vendas entrarem na melhor data possível.
- Registre o motivo de eventual recusa. Entenda a análise antes de repetir pedidos com os mesmos documentos.
Leve também as dúvidas sobre cobrança durante a carência, possibilidade de quitação antecipada e custos exigidos na contratação. Se alguma resposta não estiver clara, solicite o documento correspondente. A escolha deve partir de informação que possa ser conferida depois, não apenas da explicação verbal de quem apresentou a oferta.
Como transformar o alerta em decisão
O próximo passo é revisar as propostas abertas e identificar o problema que cada uma pretende resolver. Para uma empresa de Goiânia, isso significa olhar seus contratos e recebimentos reais, sem usar uma média nacional como diagnóstico individual. Quando o assunto for capital de giro, finalidade e calendário importam tanto quanto o limite oferecido.
A Mesquita Soluções Financeiras atende em Goiânia com diagnóstico e organização financeira. Converse sobre os dados da sua empresa antes de assumir um compromisso novo. A concessão e as condições de crédito dependem da análise da instituição financeira. Nenhuma pesquisa de mercado ou orientação assegura aprovação.
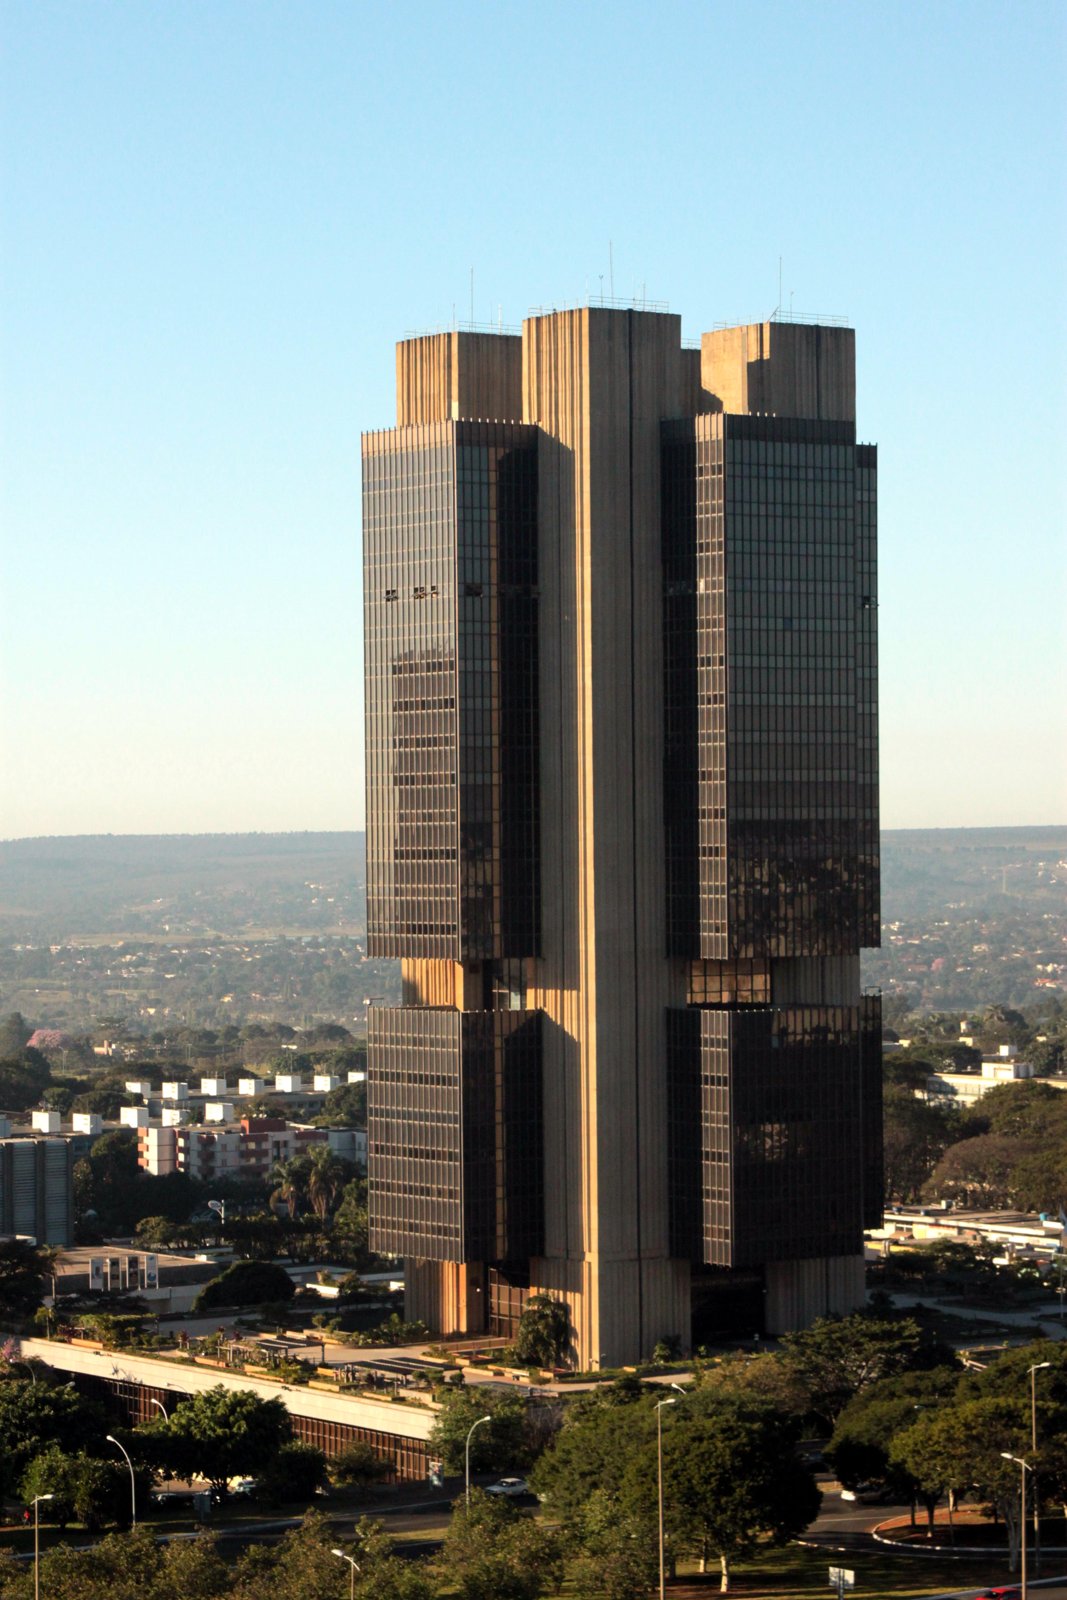
Imagem de capa: Banco Central do Brasil, via Wikimedia Commons, sob licença CC BY 2.0. Fotografia redimensionada para esta publicação.
Fontes
- Economia SP: juros altos são a maior barreira ao crescimento para 59% das PMEs, diz Omie (28/10/2026)economiasp.com
- Banco Central: Resolução CMN 4.881, cálculo e informação do CETbcb.gov.br
- Sebrae: o que é o fluxo de caixa e como aplicá-lo no seu negóciomeuatendimento.sebrae.com.br
Informações conferidas em 28/10/2026. Fotos: Banco Central do Brasil, via Wikimedia Commons (CC BY 2.0, imagem redimensionada); Acervo Mesquita Soluções Financeiras (Material institucional já publicado pelo cliente).
Crédito empresarial e organização financeira para pequenas empresas. A gente mostra o que o banco enxerga na sua empresa e o caminho para destravar.
Conhecer Mesquita Soluções Financeiras