Neste artigo (6 partes)
Resumo em 30 segundos
- Notícia publicada hoje repercute queda de 0,3% no saldo de crédito às empresas agropecuárias em setembro.
- O resultado setorial não mede a aprovação de crédito de cada pequeno fornecedor.
- Separe vendas faturadas, recebimentos confirmados e valores ainda em negociação.
- Compare o custo completo e o calendário de pagamento antes de contratar.
O crédito das empresas do agronegócio voltou ao noticiário nesta sexta-feira, 30 de outubro de 2026. A GeneraNews publicou hoje, às 00:10, que o saldo destinado às empresas agropecuárias caiu 0,3% em setembro, para R$ 57,663 bilhões, com base em divulgação do Banco Central feita ontem. Em doze meses, o saldo ainda cresce 5,8% [1].
Para um pequeno fornecedor, a pergunta prática é outra: o dinheiro das vendas chegará antes das contas? A notícia não informa a situação de cada cliente, mas oferece um motivo para revisar essa resposta com documentos, sem depender da expectativa de uma nova operação bancária.
O que esse dado permite concluir
Saldo é o estoque de operações em determinado momento. Sua variação não equivale ao número de pedidos aprovados. O recorte divulgado também não permite dizer que o crédito de todas as empresas de Goiás caiu. A reportagem não apresenta essa abertura regional nem uma taxa de aprovação para pequenos negócios [1].
Na nota nacional, o Banco Central informa que as novas concessões às empresas, com ajuste sazonal, recuaram 3,4% em setembro. Esse indicador abrange pessoas jurídicas e tem metodologia diferente do saldo setorial [2]. Juntar os dois como se fossem a mesma medida produziria uma conclusão errada.
Por que o fornecedor deve conferir os recebimentos
Uma oficina que atende transportadores, uma loja de peças ou um prestador de manutenção pode vender hoje e receber depois. Esses são exemplos de funcionamento do caixa, não casos comprovados de atraso pela notícia. O risco a observar está no intervalo entre pagar a operação e receber pela entrega.
Abra a relação de vendas a prazo e separe cada lançamento por vencimento. Identifique o documento de cobrança, a confirmação do cliente e eventuais divergências. Uma nota emitida não deve aparecer como dinheiro já disponível no saldo bancário. Também registre os pagamentos que dependem de uma negociação ainda aberta.
Estoque precisa acompanhar o dinheiro disponível
Comprar mercadoria para uma venda ainda incerta pode ocupar o recurso necessário para folha, aluguel e tributos. Antes de aumentar o pedido ao fornecedor, confira o que já está parado, o que tem encomenda confirmada e quanto será recebido antes da próxima reposição.
Monte uma lista curta de decisões: compras que sustentam entregas contratadas, compras que podem esperar e itens cuja quantidade precisa ser revista. Documente o motivo. A utilidade desse exercício é tornar a escolha verificável, sem tratar toda redução de estoque como solução automática.
Seu crédito está travado?O diagnóstico mostra o motivo exato e o caminho para destravar.
Falar no WhatsAppComo analisar uma proposta de financiamento
Se a projeção indicar falta de caixa, comece pela finalidade do recurso. Cobrir um intervalo de recebimento é diferente de financiar uma despesa que se repete sem receita suficiente. A proposta precisa ser analisada junto da causa, inclusive quando o banco já ofereceu um limite disponível.
Peça valor líquido liberado, encargos, garantias, vencimentos e custo efetivo total. A Resolução CMN 4.881 disciplina a informação do CET para operações abrangidas, inclusive com microempresas e empresas de pequeno porte [3]. Confira o custo efetivo total do crédito empresarial antes de comparar prestações.
Em seguida, insira os pagamentos da proposta na projeção. Observe especialmente a primeira cobrança e o período seguinte, quando outras obrigações continuam vencendo. Carência não elimina a necessidade de entender a evolução do saldo devedor. Solicite explicação escrita dos encargos que aparecem no contrato.
Recebíveis também precisam passar pela conta
A antecipação de recebíveis em Goiânia merece avaliação específica. Confira o desconto cobrado e o dinheiro que deixará de entrar no vencimento original. Usar esse recurso hoje altera o saldo futuro; a projeção deve mostrar esse efeito para evitar que a mesma venda financie duas despesas.
Evite comprometer todos os recebimentos sem preservar a operação seguinte. Se houver cobrança contestada ou entrega ainda não aceita, esclareça a situação antes de contar com a entrada. O objetivo é comparar caminhos possíveis com as informações reais da empresa, sem recomendar um produto financeiro de forma automática.
O que organizar agora na empresa
- Atualize extratos e concilie o saldo com o controle financeiro.
- Confirme datas de recebimento dos principais clientes.
- Inclua folha, tributos, fornecedores e prestações já contratadas.
- Registre um cenário com atraso de recebimentos, sem apresentá-lo como previsão.
- Defina quem acompanhará os vencimentos e revisará a projeção.
Leve também os documentos para pedir crédito empresarial quando precisar analisar uma proposta. Se o fim do ano pressiona a folha, consulte a página sobre fluxo de caixa para décimo terceiro.
Na Mesquita Soluções Financeiras, em Goiânia, o trabalho parte de diagnóstico e organização financeira. Converse sobre os registros da sua empresa antes de assumir uma nova dívida. A contratação depende da análise e das condições da instituição financeira, sem garantia de aprovação.
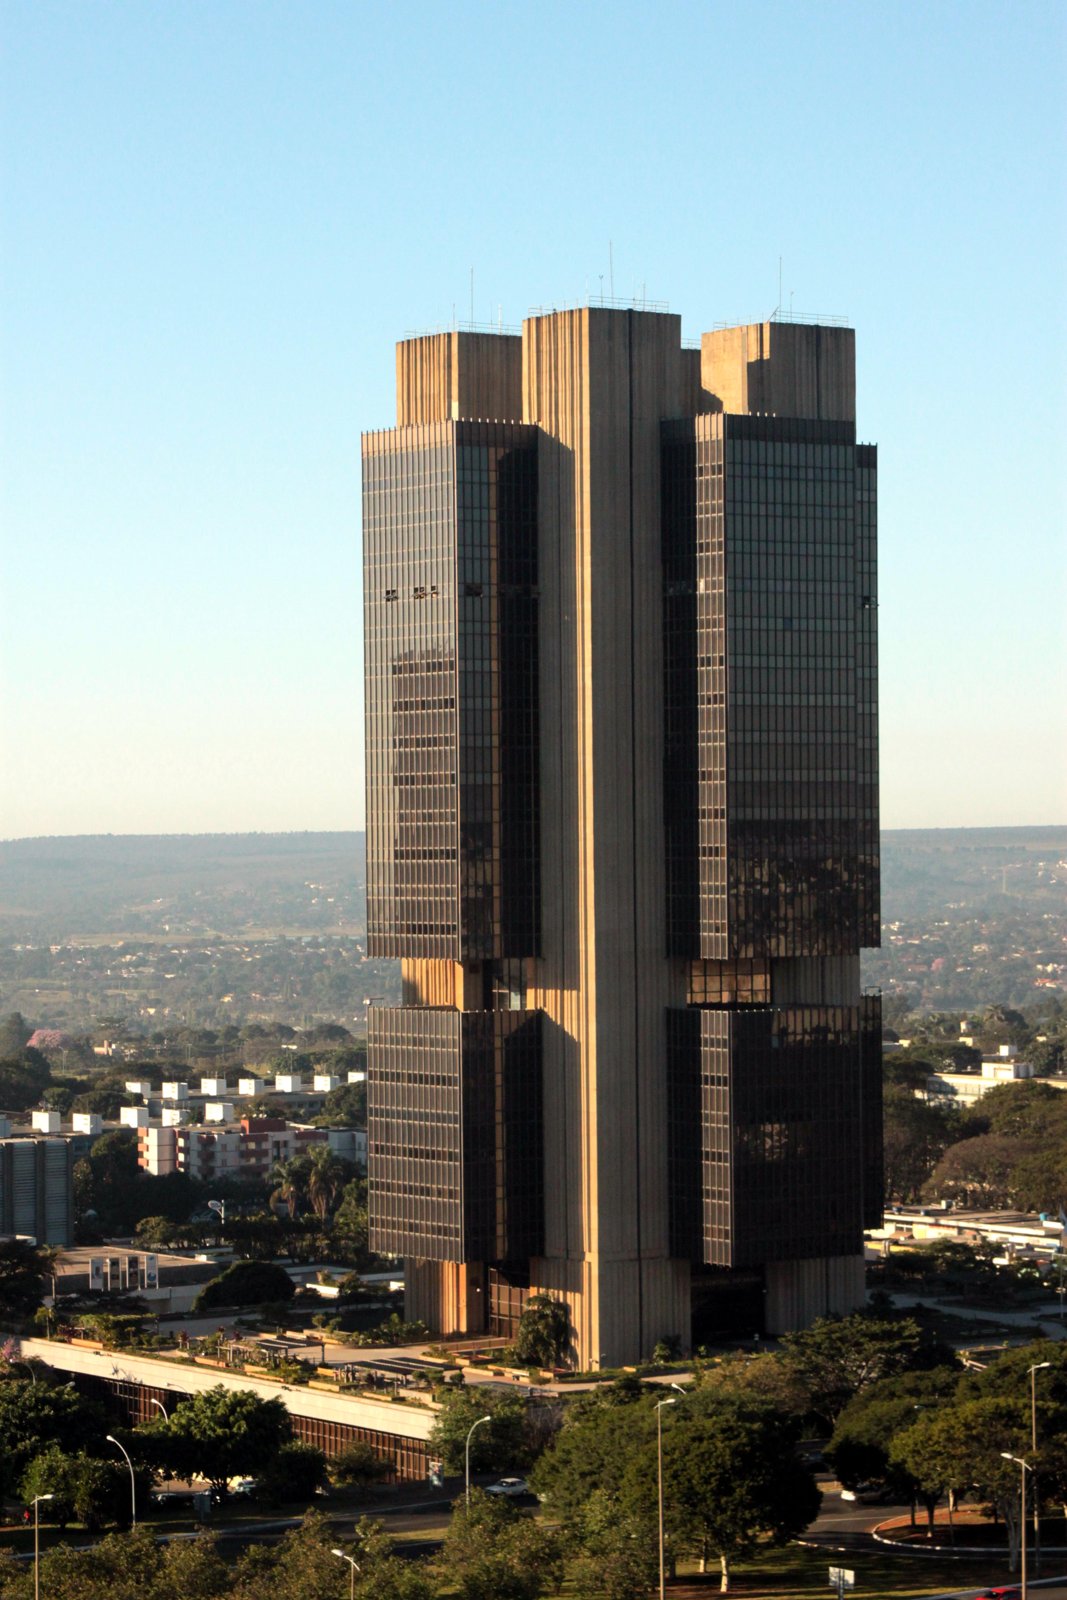
Imagem de capa: sede do Banco Central em Brasília, fotografia do Banco Central do Brasil, via Wikimedia Commons, CC BY 2.0. Imagem redimensionada. A foto interna pertence ao acervo institucional da Mesquita.
Fontes
- GeneraNews, notícia publicada em 30/10/2026 às 00:10generanews.com.br
- Banco Central, estatísticas monetárias e de crédito de 29/10/2026bcb.gov.br
- Banco Central, Resolução CMN 4.881 sobre o CETbcb.gov.br
Informações conferidas em 30/10/2026. Fotos: Banco Central do Brasil, via Wikimedia Commons (CC BY 2.0, imagem redimensionada); Acervo Mesquita Soluções Financeiras (Material institucional já publicado pelo cliente).
Crédito empresarial e organização financeira para pequenas empresas. A gente mostra o que o banco enxerga na sua empresa e o caminho para destravar.
Conhecer Mesquita Soluções Financeiras